Le 1er septembre 2026 n’est pas une date informatique. C’est une date de trésorerie.
Depuis 2 ans, vous avez probablement déjà lu dix articles sur la facturation électronique… Un logiciel à choisir, une plateforme agréée à désigner, un format Factur-X ou UBL à comprendre. Tout cela est vrai, et nous allons le poser clairement plus bas.
Mais ce n’est pas ce qui va réellement vous impacter.
Ce que la quasi-totalité des articles sur le sujet oublie de dire, c’est que cette réforme ne change pas seulement la façon dont vous envoyez un fichier PDF. Elle change le moment où l’administration fiscale, votre expert-comptable et vos partenaires bancaires voient votre activité. En clair : votre facturation devient visible en temps quasi réel, alors qu’elle était jusque-là un document que vous produisiez à votre rythme, parfois avec plusieurs semaines de retard.
Pour une entreprise qui gère sa trésorerie de façon un peu artisanale, et c’est le cas de la majorité des TPE/PME françaises, qui représentent 99,9 % du tissu économique national, ce changement de tempo n’est pas anodin. C’est même, pour certains, la vraie difficulté de cette réforme.
Reprenons dans l’ordre : pourquoi cette réforme existe, ce qui est obligatoire, ce que cela implique concrètement sur vos factures, et surtout ce qu’il faut anticiper pour que cette contrainte réglementaire devienne un vrai gain de pilotage plutôt qu’un stress de rentrée.
Pourquoi cette réforme existe (et pourquoi elle ne s’arrêtera pas en cours de route)
La facturation électronique n’est pas une lubie administrative française : c’est une obligation européenne, que la France a choisi de décliner avec quatre objectifs assumés par l’administration fiscale :
- améliorer la détection de la fraude à la TVA ;
- donner à l’État une connaissance en temps réel de l’activité économique des entreprises ;
- réduire les coûts administratifs et les délais de paiement à l’échelle nationale ;
- répondre à une obligation imposée par l’Union européenne, à laquelle la France ne peut pas déroger.
Concrètement, cela signifie une chose simple : contrairement aux reports successifs observés depuis 2023, cette réforme répond désormais à un calendrier verrouillé par un texte européen. Anticiper n’est donc plus une option prudente, c’est la seule option raisonnable.
Ce qui est officiellement obligatoire à partir de septembre 2026
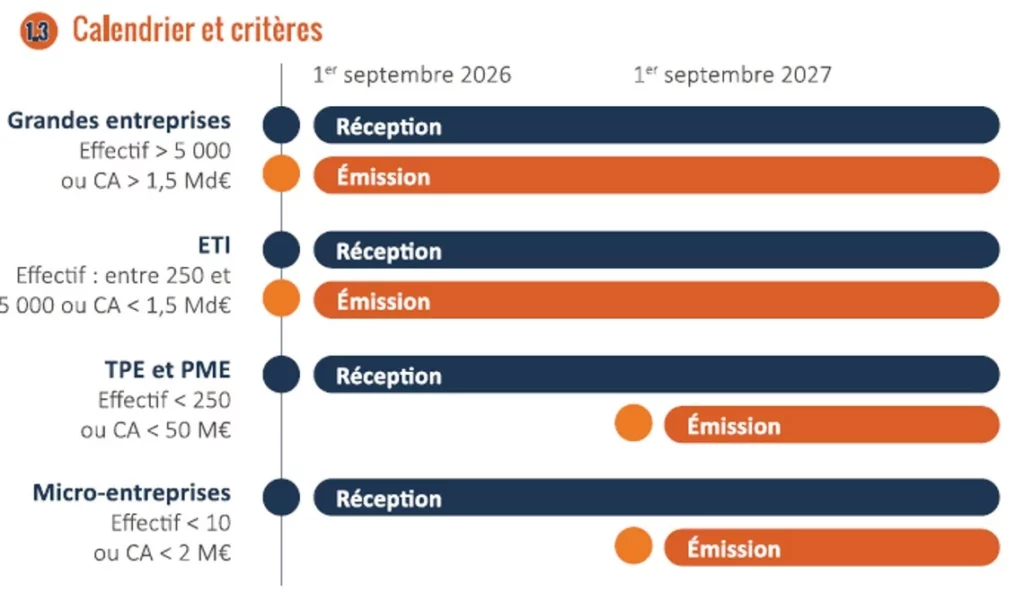
Après plusieurs reports depuis 2023, le calendrier est désormais fixé par la loi de finances et confirmé par l’administration fiscale. Voici les échéances qui vous concernent réellement, selon la taille précise de votre structure, au-delà du simple critère de « nombre de salariés » souvent cité, ce sont bien deux critères alternatifs (effectif OU chiffre d’affaires) qui déterminent votre régime :
| Catégorie | Seuils (effectif OU CA) | Réception des factures électroniques | Émission des factures électroniques |
| Grandes entreprises | Effectif > 5 000 ou CA > 1,5 Md€ | 1er septembre 2026 | 1er septembre 2026 |
| ETI | Effectif entre 250 et 5 000, ou CA < 1,5 Md€ | 1er septembre 2026 | 1er septembre 2026 |
| TPE et PME | Effectif < 250 et CA < 50 M€ | 1er septembre 2026 | 1er septembre 2027 |
| Micro-entreprises | Effectif < 10 et CA < 2 M€ | 1er septembre 2026 | 1er septembre 2027 |
Deux points passent souvent inaperçus dans les résumés que l’on trouve en ligne, et ce sont pourtant les plus concrets pour vous :
- Même si vous êtes une TPE et que votre obligation d’émission ne démarre qu’en 2027, vous devez être capable de recevoir des factures électroniques dès septembre 2026. Concrètement, votre facture d’électricité, de téléphonie ou vos achats auprès de grands fournisseurs arriveront déjà sous ce format. Si votre outil de gestion n’est pas prêt à les intégrer, c’est votre comptabilité fournisseurs qui prend du retard, pas celle de votre fournisseur.
- La réforme ne se limite pas à l’envoi d’un fichier. Toute facture devra transiter par une plateforme de dématérialisation, dans un format structuré (Factur-X, UBL ou CII), et non plus par simple envoi d’un PDF par e-mail. Un PDF classique ne sera plus juridiquement une facture conforme.
En parallèle, un dispositif d’e-reporting est mis en place pour les transactions non concernées par la facturation électronique stricte (ventes aux particuliers, opérations internationales). Il s’agit d’une transmission continue de données de transaction à l’administration, qui vient s’ajouter, et non se substituer, à vos déclarations de TVA habituelles.
Ce qui change concrètement sur le contenu de vos factures
Au-delà du format d’envoi, la réforme ajoute des mentions obligatoires qui n’existaient pas jusqu’ici sur une facture classique. Elles sont simples à intégrer si vous les anticipez, mais elles bloquent la transmission via la plateforme si elles manquent :
- le numéro SIREN du client (et non plus seulement le vôtre) ;
- la distinction explicite entre livraisons de biens et prestations de services ;
- l’adresse de livraison des marchandises, lorsqu’elle diffère de l’adresse de facturation ;
- la mention de l’option TVA sur les débits, lorsqu’elle s’applique à votre activité.
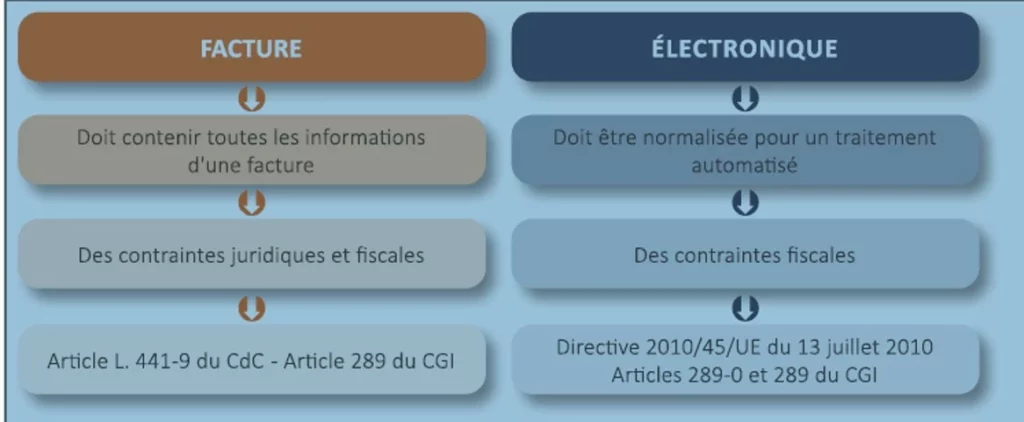
Une facture « électronique » doit par ailleurs répondre à une double exigence que ne connaissait pas la facture papier ou PDF classique : elle doit toujours contenir l’ensemble des mentions légales et fiscales d’une facture (Article L. 441-9 du Code de commerce, Article 289 du CGI), mais elle doit surtout être structurée pour permettre un traitement informatique automatisé, conformément à la directive européenne 2010/45/UE et aux articles 289-0 et 289 du CGI. C’est ce deuxième niveau d’exigence, la lisibilité machine, pas seulement humaine, qui change la donne pour vos outils de gestion.
Quel format choisir : la norme Factur-X, recommandée pour les TPE et PME
Sur le terrain, la question la plus concrète que se posent nos clients est simple : « à quoi ressemble une facture électronique conforme ? » La réponse tient en un concept : la facture mixte. Elle associe :
- un fichier PDF lisible par un humain, contenant toutes les informations nécessaires à son traitement et à sa conformité fiscale ;
- un fichier de données structurées (XML), associé au PDF, contenant tout ou partie de ces mêmes informations sous une forme exploitable automatiquement.
C’est exactement ce que propose le format Factur-X, une norme hybride qui combine un PDF et un fichier XML en un seul document. Pour la grande majorité des TPE et PME, c’est le format le plus pertinent : il reste lisible sur n’importe quel ordinateur comme un PDF classique, tout en permettant une gestion automatisée côté plateforme et administration. Les formats UBL ou CII, plus complexes, concernent davantage les grandes structures aux flux très volumineux.
Le vrai sujet : votre entreprise devient lisible en continu
Voici ce qui mérite votre attention bien plus que le choix d’un logiciel.
Jusqu’à présent, une facture était avant tout un document commercial : vous la produisiez quand vous le pouviez, votre client la payait quand il le pouvait, et votre comptabilité en tirait une photographie a posteriori, souvent mensuelle ou trimestrielle.
Avec la facturation électronique et l’e-reporting, cette photographie devient un flux continu. Concrètement, une facture d’e-invoicing ne part plus directement de votre logiciel vers votre client : elle transite par votre plateforme agréée, qui la transmet à la plateforme de votre client, les deux plateformes étant elles-mêmes connectées au portail public de facturation (PPF), lui-même relié à l’administration fiscale. L’administration dispose ainsi d’une vision quasi instantanée de vos émissions, réceptions et délais de paiement. Cela a trois conséquences concrètes que peu d’entreprises anticipent :
1. Les retards de facturation deviennent visibles, pas seulement gênants. Une facture émise avec trois semaines de retard n’était auparavant qu’un problème interne. Elle devient désormais un signal traçable dans un système où la donnée circule en temps réel. Les entreprises qui facturent au fil de l’eau plutôt qu’en fin de mois auront un avantage de conformité et de trésorerie réel.
2. Les délais de paiement clients et fournisseurs deviennent mesurables automatiquement. Ce que votre expert-comptable calculait auparavant à partir de relances manuelles pourra être objectivé par la donnée elle-même. C’est une opportunité : un pilotage de trésorerie plus fin, des relances plus rapides, une meilleure anticipation des tensions de cash. Mais seulement si l’outil est configuré pour l’exploiter, pas simplement pour “être conforme”.
3. La qualité de vos données clients et fournisseurs devient un enjeu direct. Un SIREN erroné, une adresse obsolète, un format d’article mal renseigné : ces approximations, tolérées quand une facture était un simple PDF, bloqueront purement et simplement la transmission via la plateforme agréée. Le nettoyage de votre base tiers n’est plus une bonne pratique facultative, c’est une condition de fonctionnement.
L’e-reporting : des délais de transmission précis, selon votre régime fiscal
C’est un point que la plupart des articles généralistes n’abordent pas, et qui pourtant conditionne directement votre organisation interne : la fréquence de transmission des données d’e-reporting dépend de votre régime de TVA.
| Régime fiscal | Fréquence et délai de transmission |
| Réel normal mensuel | Au moins 3 transmissions par mois : sous 10 jours après le 10 du mois pour les opérations du 1er au 10, le 20 du mois pour celles du 11 au 20, le dernier jour du mois pour celles après le 21. |
| Réel normal trimestriel | Au moins 1 transmission par mois, sous 10 jours suivant le dernier jour du mois concerné. |
| Réel simplifié | Au moins 1 transmission par mois, entre le 25 et le 30 du mois suivant. |
| Franchise en base et assimilés (art. 298 quater et quinquies) | Au moins une transmission tous les 2 mois, entre le 25 et le 30 du mois suivant les 2 mois concernés. |
Autrement dit : selon votre régime, vous devrez transmettre vos données entre une fois tous les deux mois et trois fois par mois. C’est un rythme à intégrer dans l’organisation de votre service comptable ou de votre prestataire dès aujourd’hui, pas en septembre 2026.
Ce qu’il faut faire concrètement, dans l’ordre
Beaucoup d’entreprises attendent l’été 2026 pour s’en préoccuper. C’est précisément l’erreur à éviter : les plateformes agréées, les paramétrages et les tests de flux demandent plusieurs mois, pas plusieurs semaines.
- Faites l’inventaire réel de vos flux de facturation : combien de factures émises par mois, combien de canaux différents (logiciel de facturation, Excel, devis manuels convertis), combien de clients et fournisseurs à qualifier correctement dans votre base.
- Choisissez votre plateforme en fonction de votre volume et de votre outil de gestion actuel, et non l’inverse. Trois options coexistent : le PPF (le portail public de facturation, gratuit, mis en place par l’administration fiscale), les plateformes agréées ou PA (des prestataires privés, sur une liste publiée par l’administration), et les solutions compatibles ou SC (proposées par certains éditeurs et opérateurs). Un changement de logiciel de facturation en urgence coûte toujours plus cher qu’une intégration anticipée.
- Testez la réception avant de vous soucier de l’émission. C’est l’obligation qui tombe en premier, dès septembre 2026, quelle que soit votre taille.
- Vérifiez que votre éditeur de logiciel actuel sera prêt pour 2027, et que votre équipement informatique, matériel et cybersécurité compris, est en mesure d’absorber ce nouveau flux de données. Les factures sous simple format Word ou Excel ne seront plus utilisables : c’est le moment de basculer vers un éditeur conforme à la nouvelle norme.
- Profitez de cette bascule pour nettoyer votre base tiers : coordonnées, mentions légales, données de facturation.
- Interrogez votre expert-comptable sur ce que cette nouvelle donnée en temps réel peut vous apporter, au-delà de la seule conformité : suivi de trésorerie, anticipation des impayés, tableaux de bord actualisés plus souvent qu’une fois par mois.
C’est précisément sur ce dernier point que le rôle d’un cabinet comptable prend tout son sens : transformer une contrainte réglementaire en outil de pilotage.
Le Cabinet Collet & Associés FONTAINEBLEAU vous accompagne, pas seulement pour être en conformité
Chez Cabinet COLLET & ASSOCIÉS, à Fontainebleau-Avon (77), nos 14 collaborateurs ne considèrent pas la facturation électronique comme une simple obligation technique à cocher. C’est l’occasion de revoir avec vous vos outils numériques, votre gestion prévisionnelle et le suivi de la performance de votre activité.
Vous dirigez une entreprise et vous déclarez, comme la majorité des chefs d’entreprise, travailler en moyenne 70 heures par semaine. Vous n’avez ni le temps ni l’intérêt à passer des heures à comparer des plateformes agréées ou à décrypter des formats de fichiers. C’est notre métier, pas le vôtre.
Contactez le Cabinet COLLET & ASSOCIÉS FONTAINEBLEAU dès aujourd’hui pour faire le point sur votre situation, choisir la solution adaptée à votre activité et transformer cette échéance réglementaire en réelle opportunité de pilotage pour votre entreprise.
La facturation électronique représente une évolution importante pour les entreprises, mais elle peut aussi être l’occasion de simplifier et moderniser la gestion administrative. En anticipant les échéances et en vérifiant dès maintenant vos outils et votre organisation, vous pourrez aborder cette transition plus sereinement.